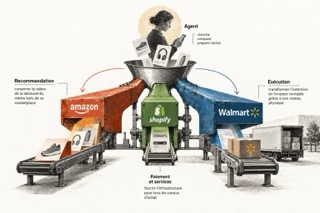
Lorsqu’un agent recherche un produit, compare les offres et prépare une commande, plusieurs fonctions du commerce électronique peuvent se retrouver séparées. La recommandation peut être produite dans ChatGPT ou Gemini, le paiement traité par une autre infrastructure et la livraison assurée par un distributeur que le client n’a jamais directement consulté. Cette dissociation reste partielle : tous les assistants ne réalisent pas des achats autonomes, et les parcours varient encore selon les plateformes. Elle suffit pourtant à soulever une question économique précise : qui conserve la capacité de monétiser l’achat lorsque le consommateur délègue une partie de sa décision ?
Amazon, Shopify et Walmart abordent cette question avec des intérêts différents. Amazon possède une marketplace qui associe vente, services aux marchands et publicité. Shopify fournit des infrastructures aux commerçants sans dépendre principalement de la visite de leurs boutiques par les consommateurs. Walmart exploite un réseau de distribution physique dont la rentabilité dépend notamment du contenu du panier et du coût d’exécution des commandes.
Leurs stratégies agentiques correspondent largement aux activités dont elles tirent leurs revenus. Les ressemblances croissantes entre leurs outils ne doivent cependant pas masquer les compromis propres à chacun.
Le modèle économique détermine ce qu’il faut préserver
Un parcours d’achat regroupe plusieurs fonctions économiques.
- La découverte des produits génère de l’audience
- la recommandation influence la demande
- le paiement et les services aux vendeurs génèrent des commissions
- la préparation et la livraison transforment l’intention en commande exécutée.
Lorsqu’un agent intervient, il peut déplacer une ou plusieurs de ces fonctions vers un autre acteur, sans nécessairement déplacer toutes les autres.
Les comptes des trois entreprises révèlent leur exposition respective. D’après son rapport annuel 2025, Amazon a enregistré 269,3 milliards de dollars de ventes dans ses boutiques en ligne, 172,2 milliards de services aux vendeurs tiers et 68,6 milliards de publicité. Ce dernier montant inclut des activités publicitaires extérieures aux seuls résultats de recherche marchands ; il ne mesure donc pas directement la valeur des recommandations de produits.
Chez Shopify, les services aux marchands représentaient 76 % du chiffre d’affaires en 2025. Ils reposent notamment sur les paiements et sur d’autres services associés à l’activité commerciale. Le volume brut de marchandises traité par la plateforme atteignait 378,4 milliards de dollars cette année-là. Ce volume n’est pas son chiffre d’affaires, mais il contribue à expliquer pourquoi la multiplication des canaux de vente peut servir son économie.
Walmart, enfin, a réalisé 713,2 milliards de dollars de chiffre d’affaires au cours de l’exercice clos le 31 janvier 2026, principalement dans la distribution. Sa marge opérationnelle consolidée représentait 4,2 % de ses ventes nettes. Cette donnée ne décrit pas la rentabilité des commandes en ligne, encore moins celle des achats agentiques ; elle rappelle toutefois l’importance des coûts d’exploitation dans un modèle fondé sur la circulation physique des marchandises.
Ces modèles ne sont pas exclusifs. Amazon vend directement des produits, Walmart développe sa marketplace et sa publicité, Shopify propose aussi des outils d’acquisition. Mais ils n’attribuent pas la même valeur économique à la maîtrise de chaque étape du parcours d’achat.
Amazon veut conserver la valeur de la recommandation
La position d’Amazon tient à l’association de trois activités : attirer des acheteurs, permettre à des vendeurs de les servir et monétiser la visibilité des produits. La publicité sponsorisée est particulièrement révélatrice de cette organisation. Un vendeur accepte de payer pour apparaître dans un environnement commercial où le client exprime déjà une intention d’achat. L’efficacité de ce modèle dépend en partie de la capacité d’Amazon à organiser cette découverte et à mesurer les interactions qui en résultent.
Imaginons qu’un agent extérieur compare les offres avant d’envoyer le client directement vers une fiche produit Amazon. Amazon peut encore bénéficier de la transaction, de la commission et des services logistiques. En revanche, une partie des occasions de présenter des produits sponsorisés pendant la recherche pourrait lui échapper.
La réponse d’Amazon consiste d’abord à développer cette fonction dans son propre environnement. En mai 2026, l’entreprise a réuni Rufus et Alexa+ dans Alexa for Shopping. L’assistant combine informations sur les produits, comparaisons, préférences et historiques d’achat ; il peut également contribuer à constituer un panier ou à automatiser certaines tâches. En juin, Amazon a présenté des formats publicitaires adaptés aux expériences conversationnelles, puis des publicités Alexa+ permettant, avec certains partenaires initiaux, de finaliser un achat au sein de la conversation. Il s’agit d’une extension observable de son activité publicitaire, non d’une démonstration de rentabilité.
Mais Amazon ne se contente pas de renforcer les achats dans sa marketplace. Avec Shop Direct, il référence des articles vendus sur des sites extérieurs ; Buy for Me peut, pour certains produits, effectuer l’achat sur le site du marchand. En mars 2026, Amazon annonçait plus de 100 millions de produits dans Shop Direct, provenant de plus de 400 000 marchands. Ces nombres décrivent l’étendue du catalogue annoncé. Le marchand conserve la livraison, les retours et le service client pour les transactions Buy for Me.
Cette extension éclaire la stratégie d’Amazon. L’entreprise peut accepter que la vente soit exécutée ailleurs si la découverte et le déclenchement de l’achat restent associés à son interface. À l’inverse, l’accès d’agents tiers à sa marketplace soulève la question du contrôle de cette même interface. L’enjeu n’est donc pas une fermeture absolue du commerce, mais la maîtrise des conditions dans lesquelles la recommandation crée de la valeur pour Amazon.
Voici le tableau comparatif synthétique à insérer après la section « Le modèle économique détermine ce qu’il faut préserver », avant l’analyse détaillée d’Amazon. Il permet au lecteur de saisir les différences économiques avant d’en examiner les mécanismes.
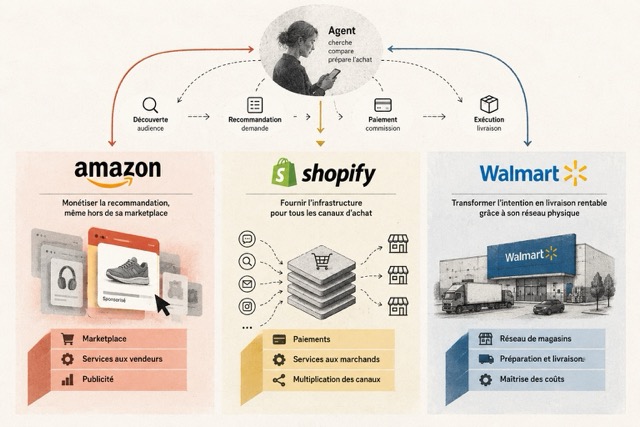
3 modèles économiques, 3 stratégies agentiques
| Dimension | Amazon | Shopify | Walmart |
|---|---|---|---|
| Modèle économique | Marketplace, distribution et publicité | Infrastructure commerciale et services aux marchands | Distribution omnicanale, marketplace et publicité |
| Actif stratégique | Audience, recommandation et relation d’achat | Infrastructure transactionnelle et réseau de marchands | Réseau physique, stocks et relation client |
| Stratégie agentique | Intégrer les agents à son écosystème et étendre la découverte hors marketplace | Rendre les marchands accessibles aux agents externes | Connecter ses capacités commerciales aux agents propriétaires et tiers |
| Initiatives principales | Alexa for Shopping, Buy for Me, Shop Direct | Agentic Storefronts, UCP, Agentic plan | Sparky, Agent Gateway, Agent Profiles |
| Valeur recherchée | Préserver la monétisation de la recommandation et développer les transactions | Accroître les volumes traités et l’utilisation de ses services | Générer des commandes rentables grâce à son infrastructure |
| Risque principal | Perte de contrôle sur la découverte et la publicité | Dépendance aux plateformes IA qui orientent la demande | Dégradation du panier et des coûts d’exécution |
Shopify veut être rémunéré même lorsque la demande vient d’ailleurs
Shopify part d’une autre position. Son activité repose sur les commerçants et les services qui leur permettent de vendre, plutôt que sur une audience de consommateurs captée dans une marketplace unique. Une commande découverte dans un assistant extérieur peut donc rester économiquement intéressante si le marchand utilise Shopify pour présenter son catalogue, traiter son paiement ou administrer sa vente.
Cette logique précède le commerce agentique : Shopify accompagne déjà les marchands sur leurs sites, dans les magasins physiques et sur divers canaux numériques. Les agents constituent une nouvelle surface de distribution. Le changement important concerne la forme de l’intermédiation : au lieu de conduire nécessairement l’acheteur vers une boutique, une plateforme conversationnelle peut organiser la découverte et, selon les intégrations, accueillir aussi le paiement.
En janvier 2026, Shopify et Google ont présenté l’Universal Commerce Protocol, conçu pour standardiser les interactions entre agents et systèmes commerciaux. En mars, Shopify a étendu Agentic Storefronts à plusieurs plateformes d’IA et ouvert son Agentic plan aux entreprises dont le site marchand n’utilise pas Shopify. L’entreprise cherche ainsi à fournir une infrastructure commerciale au-delà de sa clientèle traditionnelle de boutiques hébergées.
Il importe de distinguer les parcours réellement proposés. Selon la documentation Shopify concernant ChatGPT, les produits peuvent être découverts dans la conversation, mais l’achat s’achève dans le tunnel de paiement de la boutique, affiché dans un navigateur intégré sur mobile ou dans un autre onglet sur le Web. D’autres canaux prennent en charge des expériences de paiement directement intégrées. L’ouverture de catalogues à un agent ne signifie donc pas que cet agent contrôle nécessairement toute la transaction.
La stratégie permet potentiellement à Shopify d’accroître le volume d’activité traité sans devoir attirer lui-même chaque consommateur. Elle comporte toutefois une dépendance : une partie des décisions de découverte peut appartenir aux opérateurs des assistants. Ces derniers peuvent fixer des conditions techniques, modifier leurs règles de présentation ou faire évoluer leur propre monétisation. Shopify gagne en distribution ce qu’il ne possède pas en contrôle de l’audience.
Il lui reste alors deux moyens de défendre sa position : rendre ses services difficiles à remplacer pour les marchands et permettre à ceux-ci de conserver les informations et les fonctions commerciales nécessaires après l’achat. L’enjeu est moins de posséder chaque interface que de rester utile et rémunéré lorsque les interfaces se multiplient.
Walmart veut produire une commande économiquement soutenable
Walmart affronte le même déplacement de la découverte, avec une contrainte différente. Le distributeur doit transformer les choix d’un agent en commandes réalisées dans des conditions compatibles avec ses stocks, ses magasins, ses coûts de préparation et ses modes de livraison. Un agent qui augmente les commandes sans améliorer leur rendement économique n’apporte pas nécessairement de valeur.
Considérons un scénario hypothétique. Un foyer délègue ses courses à un assistant qui commande chaque produit à mesure qu’il vient à manquer. La fréquence d’achat augmente, mais la préparation de plusieurs petits paniers et les livraisons répétées peuvent renchérir le coût par dollar vendu. Si le même agent rassemble les besoins, tient compte des stocks locaux et choisit des créneaux adaptés, il peut au contraire contribuer à une meilleure utilisation des capacités existantes. L’effet net dépendra des frais facturés, des substitutions, des marges sur les produits et du comportement des clients. Rien ne permet aujourd’hui de l’attribuer aux agents de Walmart.
Ce raisonnement explique l’intérêt de l’entreprise pour des dispositifs qui combinent recommandation et connaissance des opérations. Walmart dispose de son assistant Sparky, intégré à son application, mais ne cherche pas à enfermer tous les achats dans cette interface. En janvier 2026, il a annoncé avec Google un parcours commercial destiné à Gemini, permettant notamment, selon les fonctionnalités décrites, de rapprocher la découverte de produits du compte Walmart, des paniers existants et des avantages des abonnements. Il s’agissait alors d’un déploiement annoncé, d’abord aux États-Unis, et non d’un service universellement disponible.
L’annonce du 21 octobre 2026 est plus révélatrice encore. Avec Agent Profiles et Walmart Agent Gateway, Walmart prépare un accès spécifique pour les agents tiers. Les profils, annoncés pour le mois suivant, doivent permettre au client de distinguer leurs achats, de fixer des plafonds de dépenses ou d’exiger une validation. Le Gateway doit d’abord être expérimenté en version bêta. Walmart prévoit également de fournir à l’agent les informations nécessaires pour retrouver des produits habituels sans lui transmettre l’intégralité de l’historique d’achat.
Ces mécanismes répondent certes à des enjeux de confiance et de confidentialité. Ils permettent aussi à Walmart de conserver le compte commercial, les règles de transaction et la connaissance des habitudes d’achat. Ce contrôle importe pour constituer le panier, traiter les retours et maintenir une relation avec le client après la recommandation. L’ouverture à des agents extérieurs peut donc étendre la distribution de Walmart tout en préservant ses capacités opérationnelles et une partie de ses actifs commerciaux.
La convergence des outils ne fait pas disparaître les différences économiques
L’objection la plus sérieuse à cette analyse est visible dans les annonces elles-mêmes. Amazon ouvre la découverte aux produits de marchands extérieurs. Shopify étend son périmètre vers la découverte commerciale et prévoit des produits sponsorisés dans sa Catalog API, présentés au printemps 2026 comme une future préversion destinée aux développeurs. Walmart associe son assistant propriétaire à des intégrations extérieures. Les trois entreprises semblent adopter un mélange d’interfaces contrôlées, de standards communs et de services accessibles aux agents.
Il serait donc abusif d’assigner définitivement Amazon à un modèle fermé, Shopify à un modèle ouvert et Walmart à un rôle de simple exécutant logistique. Les technologies deviennent partiellement communes ; les entreprises enrichissent aussi leurs activités historiques. Walmart développe sa publicité et sa marketplace, tandis que Shopify pourrait rechercher des revenus liés à la visibilité des produits. Cette évolution réduirait certaines différences initiales.
Elle n’annule pourtant pas leur portée explicative. Un même protocole peut répondre à des intérêts opposés : un marchand souhaite multiplier les points d’accès à son offre ; une marketplace souhaite accueillir la demande sans perdre toute capacité à orienter les choix ; un distributeur souhaite recevoir des commandes qu’il peut exécuter à un coût acceptable.
La question est de savoir quelles fonctions l’entreprise veut conserver, lesquelles elle accepte de déléguer et comment cette répartition affecte ses revenus.
Renaud Joly
Une seconde objection mérite autant d’attention : les modèles économiques n’expliquent pas seuls les décisions. Amazon dispose d’une infrastructure technologique et d’une audience considérables. Shopify possède des outils de catalogue et de paiement. Walmart exploite un réseau physique difficile à reproduire. Les actifs hérités définissent les possibilités techniques et commerciales. Les revenus attendus contribuent ensuite à hiérarchiser les investissements. Il serait excessif de déduire chaque choix agentique d’une seule ligne du compte de résultat.
Enfin, les modèles économiques peuvent eux-mêmes changer. Si Shopify gagne durablement des revenus de découverte, si Walmart monétise davantage son audience ou si Amazon déplace une partie de ses formats publicitaires vers les conversations, les incitations se rapprocheront. La thèse explique mieux les orientations observables en 2026 que des positions stratégiques définitives.
La rentabilité des achats délégués reste à établir
Pour évaluer ces stratégies, le nombre d’assistants lancés ou de produits référencés ne suffira pas. Chez Amazon, il faudra observer si les recommandations agentiques préservent la monétisation publicitaire et si les ventes hors marketplace lui procurent une valeur économique mesurable. Chez Shopify, il faudra distinguer croissance des commandes initiées par l’IA, usage effectif de ses services de paiement et revenus obtenus par transaction. Chez Walmart, l’indicateur décisif sera la contribution des commandes agentiques une fois pris en compte le panier, la préparation, la livraison et les retours.
Selon les données communiquées par Shopify sur le commerce issu de l’IA, les commandes provenant d’un trafic référé par des assistants ont été multipliées par près de treize sur un an au premier trimestre 2026. Ces commandes n’ont pas nécessairement été exécutées par un agent. Cette progression n’établit ni leur poids absolu dans l’ensemble des ventes ni leur rentabilité. Aucune publication comparable ne permet encore d’attribuer, de façon homogène, des gains de marge aux dispositifs agentiques des trois entreprises.
Le commerce agentique pourrait déplacer une partie du pouvoir commercial vers ceux qui déterminent quelles offres seront examinées. Il pourrait aussi renforcer les infrastructures capables de transformer les intentions en commandes fiables. Entre ces possibilités, les modèles économiques existants expliquent pourquoi Amazon investit dans la recommandation, Shopify dans l’interopérabilité commerciale et Walmart dans l’articulation entre agents et distribution. La suite dépendra de la valeur supplémentaire que les assistants permettront réellement à chacun de conserver.